
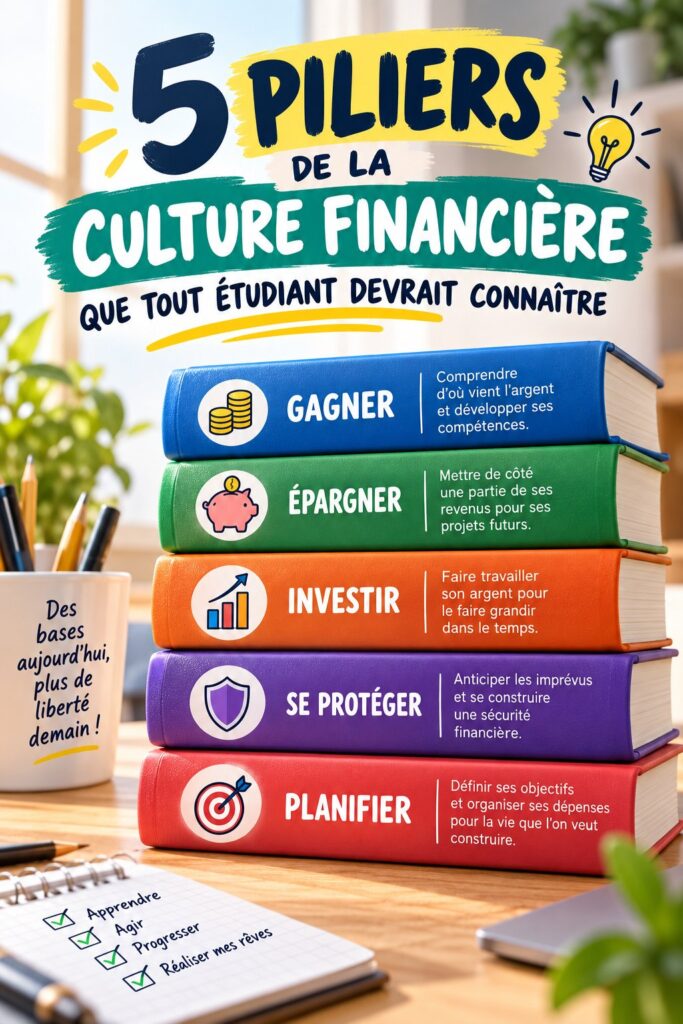
Comprendre les principes de la finance personnelle est plus qu’un simple atout, c’est une nécessité pour naviguer efficacement dans la vie quotidienne, surtout pour les femmes âgées de 30 à 50 ans. Une mauvaise gestion financière peut entraîner du stress, des conflits familiaux et des difficultés à atteindre vos objectifs. Mais en prenant conscience des bases de la littératie financière, vous pouvez transformer votre rapport à l’argent et bâtir un avenir plus serein.
Pourquoi la littératie financière est essentielle
La littératie financière, c’est avant tout la capacité à comprendre et à gérer vos finances. Cela inclut le savoir-faire concernant la création d’un budget, la gestion des dettes et la préparation à l’avenir. Pour beaucoup d’entre nous, une mauvaise compréhension de ces concepts peut se traduire par des décisions financières peu éclairées. Par exemple, ne pas savoir lire les contrats ou comprendre les taux d’intérêt peut aboutir à des choix coûteux.
Imaginez que vous contractiez un prêt sans comprendre les implications des mensualités. Cela peut rapidement mettre votre budget en péril, rendant difficile le paiement des factures quotidiennes. À l’inverse, une solide littératie financière vous permet de naviguer avec confiance entre les dépenses imprévues et les investissements futurs.
Établir un budget efficace
Créer un budget personnel solide est une étape cruciale pour gérer vos finances. Commencez par inventorier vos revenus et vos dépenses. Établissez des catégories pour vos dépenses fixes, comme le loyer et les factures, ainsi que pour vos dépenses variables, comme les loisirs. Cela vous donnera une vue d’ensemble de votre situation financière. 25 Concepts Financiers à Connaître pour Mieux Gérer Son Argent
Utilisez des outils simples comme des applications de budget ou un tableur pour suivre vos dépenses. L’évaluation régulière de votre budget, une fois par mois par exemple, vous permettra de détecter rapidement d’éventuels déséquilibres et d’ajuster vos dépenses si nécessaire. Les 5 principes fondamentaux des finances personnelles
Comprendre les crédits et les dettes
Les crédits et les dettes font partie intégrante de notre vie financière. Il existe plusieurs types de crédits, comme les prêts personnels, les cartes de crédit et les prêts automobiles. Chacun a ses propres avantages et inconvénients, et il est essentiel de bien comprendre leur utilisation. Par exemple, utiliser une carte de crédit pour des achats quotidiens peut être judicieux si vous remboursez le montant intégral chaque mois, évitant ainsi les intérêts.
Gérer ses dettes de manière responsable implique de ne pas emprunter plus que ce que l’on peut rembourser. Soyez consciente de votre capacité d’endettement et établissez un plan pour régler vos dettes, en commençant par celles qui ont les taux d’intérêt les plus élevés. Cela vous aidera à retrouver rapidement une santé financière.
Épargner et investir pour l’avenir
Épargner est essentiel pour assurer une tranquillité d’esprit face aux imprévus. Même un petit montant, régulièrement mis de côté, peut faire une grande différence à long terme. Pour commencer, établissez un objectif d’épargne, qu’il s’agisse d’un fonds d’urgence ou d’un projet à plus long terme, et ouvrez un compte d’épargne dédié.
Quant à l’investissement, il n’est pas réservé aux riches. De nombreuses options existent pour débuter avec un petit budget, comme les fonds communs de placement ou les actions fractionnées. Informez-vous sur les différents investissements qui s’offrent à vous et choisissez ceux qui correspondent à vos objectifs de vie.
Adopter une approche structurée de votre finance personnelle vous aidera à vivre plus sereinement et à prendre des décisions éclairées. Apprenez, planifiez, épargnez et voyez comment votre situation financière s’améliore. Vous avez en main les clés d’un avenir financier prometteur.
Questions fréquentes
Qu'est-ce que la littératie financière ?
La littératie financière désigne la capacité à comprendre et à gérer efficacement ses finances personnelles. Cela inclut des compétences telles que la création d'un budget, la gestion des crédits et des dettes, ainsi que l'épargne et l'investissement. Elle est essentielle pour prendre des décisions financières éclairées et éviter des situations stressantes et coûteuses.
Comment établir un budget efficace ?
Pour établir un budget efficace, commencez par inventorier vos revenus et vos dépenses. Catégorisez ces dernières en dépenses fixes et variables. Utilisez des outils comme des applications de budget ou un tableau excel pour suivre vos dépenses mensuelles, puis évaluez votre budget régulièrement pour ajuster si nécessaire.
Quels sont les types de crédits à connaître ?
Les types de crédits à connaître incluent les prêts personnels, les cartes de crédit et les prêts auto. Chaque type de crédit a ses avantages et exigences spécifiques. Il est important de bien comprendre les modalités de chaque crédit afin de gérer efficacement ses dettes et éviter les coûts supplémentaires liés aux intérêts.
Comment commencer à épargner avec peu d'argent ?
Pour commencer à épargner avec peu d'argent, établissez un objectif d'épargne et déterminez un montant mensuel, même modeste, à mettre de côté. Ouvrez un compte d'épargne dédié et automatisez vos transferts. En vous habitant à épargner régulièrement, vous créerez une habitude bénéfique pour l'avenir.


