Gérer ses finances peut parfois ressembler à un véritable casse-tête, surtout lorsque l’on ne sait pas par où commencer. Entre les factures à payer, les envies de shopping et les projets à financer, il est facile de se sentir dépassée. Heureusement, il existe des méthodes simples qui peuvent vous aider à reprendre le contrôle de votre budget et à mieux planifier vos dépenses.
Comprendre la méthode 50-30-20
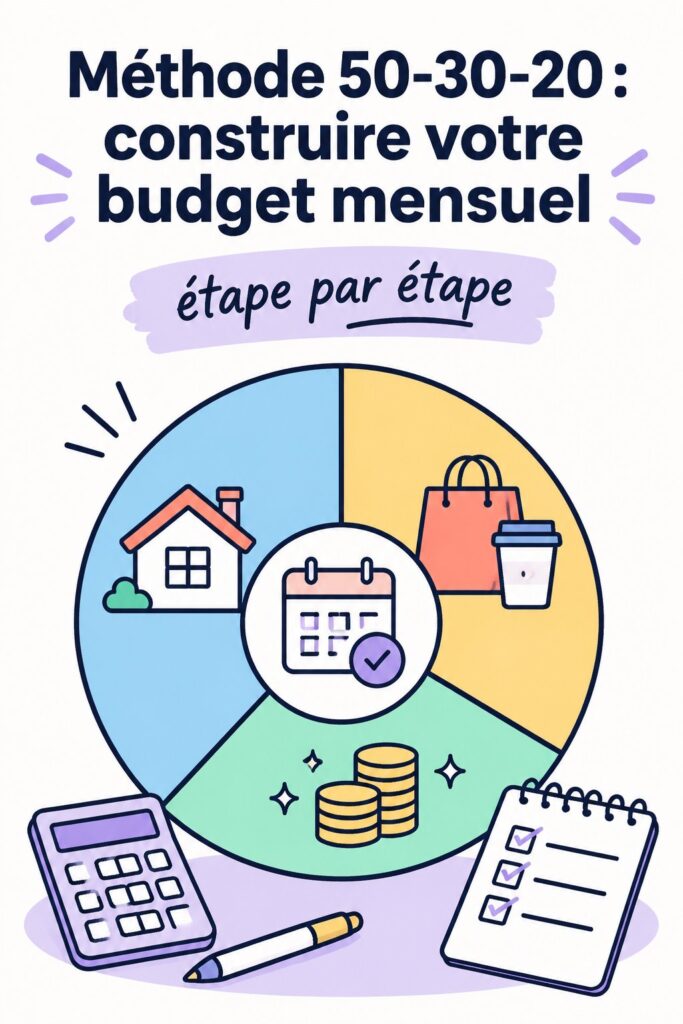
La méthode 50-30-20 est un outil simple pour gérer son budget. Elle consiste à répartir vos revenus mensuels de cette manière : 50 % pour les dépenses fixes (loyer, factures, frais de transport), 30 % pour les dépenses personnelles (loisirs, sorties, vêtements) et 20 % pour vos économies (épargne, investissements). Par exemple, si vous gagnez 2000 euros par mois, vous devrez dépenser 1000 euros pour vos besoins essentiels, 600 euros pour vous faire plaisir et mettre de côté 400 euros.
La popularité de cette méthode a commencé dans les années 2000 grâce à des experts en finances. Elle est appréciée pour sa simplicité et son accessibilité, permettant ainsi aux novices de s’engager dans la gestion de leur budget sans complexité. En adoptant cette approche, vous pouvez rapidement visualiser où va votre argent et ajuster vos dépenses si nécessaire.
- Attention à oublier les dépenses imprévues. Prévoir une petite marge peut éviter des surprises.
- Il est facile de dépasser le budget des loisirs, alors essayez de rester conscient de vos habitudes de consommation.
- Ne négligez pas les économies : même une petite somme peut faire une grande différence à long terme.
En gardant cela à l’esprit, vous serez sur la bonne voie pour une gestion budgétaire réussie. Guide pratique pour gérer votre budget avec la méthode 40-30-20
Évaluer vos revenus et dépenses mensuels
Pour établir votre budget, commencez par lister vos sources de revenus mensuels. Pensez à inclure votre salaire, mais aussi les revenus passifs tels que les loyers, les dividendes d’investissements ou même les petites entreprises. Par exemple, notez : mon salaire : 2 000 €, loyers perçus : 500 €, revenus divers : 300 €. Cela vous aidera à avoir une vue d’ensemble de ce que vous gagnez chaque mois. Appliquer la règle 50-30-20 pour commencer avec votre budget
Ensuite, classifiez vos dépenses en deux catégories : essentielles et non essentielles. Les dépenses essentielles incluent le loyer, les factures d’électricité, l’alimentation et les assurances. En revanche, les dépenses non essentielles englobent les sorties, les abonnements de loisirs ou encore les achats impulsifs. En étant claire sur vos priorités, vous pourrez mieux gérer votre budget.
Pour garder une trace de vos dépenses, vous pouvez utiliser des outils simples comme des applications de gestion de budget ou même un tableau Excel. Ces outils vous permettront de visualiser vos dépenses en temps réel, ce qui est essentiel pour éviter les mauvaises surprises à la fin du mois. Pensez également à faire un point régulier pour évaluer vos finances. Cela peut être mensuel ou trimestriel, selon vos besoins. Une réévaluation régulière vous aidera à ajuster votre budget et à mieux anticiper vos dépenses futures.
Créer votre budget avec la méthode 50-30-20
Pour créer votre budget avec la méthode 50-30-20, commencez par diviser vos revenus en trois catégories précises : 50 % pour vos dépenses essentielles, 30 % pour vos dépenses personnelles et 20 % pour vos économies. Par exemple, si vous disposez de 2 000 € par mois, cela signifie que 1 000 € iront aux dépenses comme le loyer et les factures, 600 € pour vos loisirs et achats personnels, et 400 € pour mettre de côté ou investir.
Si vous constatez que vos dépenses personnelles sont trop élevées, il peut être utile de revoir vos abonnements ou vos distractions. Parfois, de petites économies, comme préparer votre café chez vous au lieu d’acheter chaque matin, peuvent faire une réelle différence. Pensez aussi à limiter les achats impulsifs en vous fixant un montant maximum pour les achats non essentiels.
- Réévaluez vos dépenses chaque fois que vos revenus changent.
- Surveillez vos dépenses exceptionnelles qui pourraient déséquilibrer votre budget.
- Si une dépense essentielle augmente, ajustez une autre catégorie pour rester aligné.
Exemples de budgets adaptés à différents niveaux de revenus : pour un revenu de 1 500 €, vous auriez 750 € pour les dépenses essentielles, 450 € pour vos loisirs et 300 € pour l’épargne. À l’inverse, si vous gagnez 3 000 €, ces montants seraient respectivement 1 500 €, 900 € et 600 €. Chaque situation est unique, alors adaptez ces chiffres à votre réalité.
Suivre et ajuster son budget
Pour évaluer votre budget sur une base mensuelle, commencez par faire le point sur vos revenus et vos dépenses. Une bonne pratique est de créer un tableau où vous notez chaque dépense et chaque source de revenus. À la fin du mois, comparez ces chiffres pour voir si vous avez respecté votre budget. Un exemple simple : si vos dépenses fixes sont de 1200€ et que vous avez gagné 2500€, vous aurez une bonne marge pour les dépenses personnelles et les économies.
Utilisez des outils de suivi comme des applications mobiles ou des feuilles de calcul. Des outils tels que Mint ou YNAB (You Need a Budget) permettent de suivre vos dépenses en temps réel et vous aident à rester sur la bonne voie. Par exemple, vous pouvez programmer des alertes pour les dépenses importantes, ce qui rend le suivi plus interactif et moins rébarbatif.
La flexibilité est cruciale dans la gestion de votre budget. Les imprévus arrivent et il est normal de devoir ajuster vos dépenses. Si vous constatez que certaines catégories dépassent vos prévisions, comme les courses, réfléchissez à des moyens de réduire ces dépenses plutôt que de vous restreindre dans d’autres domaines.
Enfin, soyez attentive aux signes qui indiquent que des ajustements sont nécessaires : des factures supérieures à la moyenne, ou un manque de place pour les économies. Si vous ne pouvez pas faire face à des dépenses imprévues, c’est le moment d’examiner de près votre budget et de le réajuster.
Les bénéfices à long terme de la méthode 50-30-20
Adopter la méthode 50-30-20 vous procure une vraie tranquillité d’esprit financière. En sachant où va votre argent chaque mois, vous évitez les surprises désagréables et réduisez le stress lié aux dépenses imprévues. Votre budget devient un outil pour contrôler vos finances plutôt qu’une contrainte.
Cette méthode aide également à économiser pour des objectifs à long terme. Que vous souhaitiez acheter une maison, cotiser à votre retraite ou même partir en voyage, en consacrant une partie de vos revenus à des économies, vous mettez en place un plan pour réaliser ces projets. Par exemple, si vous économisez régulièrement pour un apport immobilier, vous pourriez voir votre rêve devenir réalité plus tôt que prévu.
De nombreuses personnes témoignent des bienfaits de cette méthode. Par exemple, Marie, 40 ans, a réussi à constituer un capital pour l’achat de son appartement après avoir appliqué le 50-30-20. Au départ, elle a dû ajuster certaines dépenses, mais aujourd’hui, elle est fière d’avoir atteint son objectif.
Enfin, la méthode vous permet d’optimiser votre argent pour réaliser des projets ou des rêves. Que ce soit pour un déménagement, la création d’une entreprise ou simplement pour améliorer votre qualité de vie, en maîtrisant vos finances, chaque projet devient plausible. Evitez de vous laisser emporter par des dépenses superflues au détriment de vos ambitions.
Adopter la méthode 50-30-20, c’est embrasser une gestion financière simplifiée et efficace. En vous concentrant sur vos priorités, vous pouvez non seulement développer des habitudes d’épargne durables, mais aussi vous donner les moyens de atteindre vos rêves. Un pas à la fois, chaque décision financière vous rapproche de la tranquillité d’esprit que vous méritez.
Questions fréquentes
Qu'est-ce que la méthode 50-30-20 ?
La méthode 50-30-20 est une approche budgétaire simple qui divise vos revenus mensuels en trois catégories : 50 % pour les dépenses essentielles, 30 % pour les dépenses personnelles et 20 % pour l'épargne. Cette méthode aide à gérer son argent de manière équilibrée et accessible, sans se sentir submergé par la complexité des finances.
Comment puis-je évaluer mes revenus et dépenses mensuels ?
Pour évaluer vos revenus et dépenses mensuels, commencez par lister toutes vos sources de revenus, comme votre salaire et d'éventuels revenus passifs. Ensuite, catégorisez vos dépenses en essentielles (comme le loyer, les factures) et non essentielles (comme les sorties ou loisirs). Utilisez cette information pour mieux comprendre vos flux financiers.
Comment ajuster mon budget 50-30-20 en fonction de mes besoins ?
Pour ajuster votre budget 50-30-20, commencez par examiner vos dépenses actuelles et ajustez les montants alloués à chaque catégorie en fonction de vos besoins. Si vos dépenses essentielles augmentent, envisagez de réduire vos dépenses personnelles ou de revoir vos économies. L'idée est de rester flexible et d'adapter votre budget à votre situation.
Quels outils peuvent m'aider à suivre ma méthode de budget ?
Pour suivre votre méthode de budget, vous pouvez utiliser des applications de finances personnelles, des feuilles de calcul ou même un simple tableau. Ces outils facilitent la gestion quotidienne de vos dépenses et vous aident à rester sur la bonne voie pour atteindre vos objectifs financiers.