
Gérer ses finances personnelles peut paraître intimidant, surtout quand on débute. Pourtant, il est essentiel de comprendre certains principes fondamentaux pour prendre le contrôle de sa situation financière. Cela passe par la mise en place d’un budget, la constitution d’une épargne et la gestion de ses revenus. Ces éléments sont interconnectés et constituent la base d’une bonne santé financière.
Les bases de la gestion financière personnelle
La gestion financière personnelle repose sur quelques principes clés. Tout d’abord, établir un budget est primordial. Il permet de visualiser ses revenus, ses dépenses et de mieux contrôler ses finances. À cela s’ajoute l’importance de l’épargne : c’est un filet de sécurité en cas d’imprévus. Enfin, bien gérer ses revenus est crucial pour équilibrer ses dépenses et ses économies.
Pour bien débuter, il est conseillé de suivre vos dépenses pendant un mois. Notez chaque achat, même les petits, pour comprendre où va votre argent. Cela vous aidera à identifier les postes de dépenses à rationaliser. Cette démarche d’auto-évaluation est essentielle pour construire une base solide.
Comment établir un budget efficace
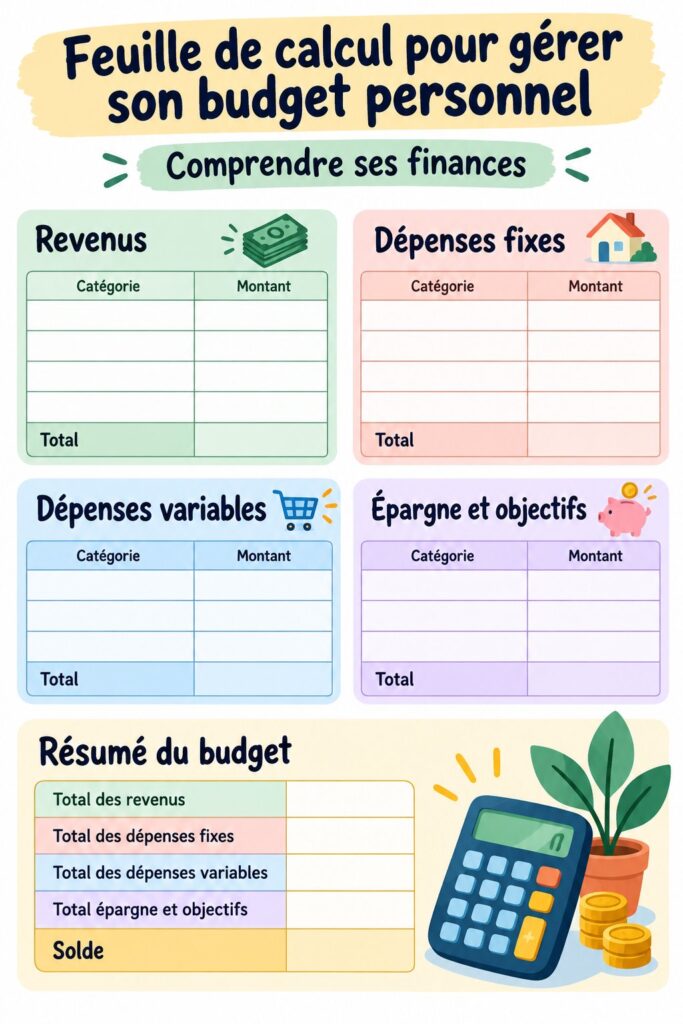
Créer un budget efficace ne se fait pas du jour au lendemain, mais en suivant quelques étapes simples, cela devient un processus accessible. Commencez par lister toutes vos sources de revenus et toutes vos dépenses fixes et variables. Faites ensuite le total de vos entrées et sorties d’argent. Comment mieux gérer vos finances au quotidien
Une fois votre budget établi, il est important de le suivre régulièrement. Utilisez des outils pratiques comme des applications de gestion financière pour vous aider. Ces outils vous permettront de garder un œil sur vos dépenses et de les comparer à votre budget. Pensez aussi à réviser votre budget tous les mois afin d’ajuster vos prévisions si nécessaire. Les bases de la gestion financière : Guide pratique pour mieux gérer votre budget
Stratégies pour économiser et investir
Économiser de l’argent est un objectif souvent partagé, et il existe des stratégies simples pour y parvenir. L’une des méthodes les plus efficaces est le principe de la « règle des 50/30/20 », où 50% de vos revenus vont aux besoins, 30% aux envies, et 20% à l’épargne. Cette méthode permet de s’assurer que vous consacrez une partie significative de vos revenus à l’avenir tout en permettant de profiter du présent.
Un autre conseil est de commencer petit. Ouvrez un compte d’épargne dédié à vos projets futurs, même avec de petits montants. Cela rendra l’épargne moins douloureuse et plus facile à intégrer dans votre routine.
Ressources et outils pour vous accompagner
De nombreuses ressources et outils sont disponibles pour vous aider dans votre gestion financière. Les applications comme Mint ou YNAB (You Need A Budget) sont conviviales et offrent une grande variété de fonctionnalités pour suivre vos dépenses et établir votre budget.
En outre, lire des livres sur la gestion des finances personnelles peut également être très enrichissant. Cherchez des ouvrages qui privilégient des conseils pratiques et clairs, adaptés aux débutants. De même, rejoignez des groupes ou des forums en ligne où vous pouvez partager vos expériences et apprendre des autres.
Commencer à gérer vos finances personnelles est un voyage qui peut sembler ardu, mais avec les bonnes bases et les bons outils, vous pouvez prendre le contrôle de votre situation financière. Ne laissez pas vos inquiétudes vous freiner, avancez pas à pas vers une gestion plus sereine de votre argent.
Questions fréquentes
Comment établir un budget mensuel ?
Pour établir un budget mensuel, commencez par faire la liste de toutes vos sources de revenus et de toutes vos dépenses, y compris fixes et variables. Équilibrez vos entrées et sorties d'argent, et adaptez vos dépenses si nécessaire. Suivez vos dépenses régulièrement pour ajuster votre budget en conséquence.
Quelles sont les meilleures méthodes d'économie ?
Les meilleures méthodes d'économie incluent la règle des 50/30/20, qui recommande de répartir vos revenus en 50% pour les besoins, 30% pour les envies et 20% pour l'épargne. Mettre de côté une petite somme chaque mois, même minime, peut également constituer un bon début.
Comment commencer à investir avec peu d'argent ?
Pour commencer à investir avec peu d'argent, envisagez des comptes d'épargne à haut rendement ou des plateformes de micro-investissement. Elles offrent la possibilité d'investir de petites sommes dans divers projets, pratiques idéales pour un débutant. Renseignez-vous sur les investissements à faible risque comme les fonds indiciels.


